Domain patientenüberwachungsgerät.de kaufen?
Wir ziehen mit dem Projekt
patientenüberwachungsgerät.de um.
Sind Sie am Kauf der Domain
patientenüberwachungsgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patientenüberwachungsgerät.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **

Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
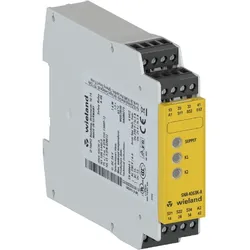
Wieland Gerät zur Überwachung R1.188.0990.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...232,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1000.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=97,8..132 VVersorgungsspannung bei AC 60 Hz=97,8..132 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...292,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1010.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...281,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1460.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...200,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **


Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Wieland Gerät zur Überwachung R1.188.0660.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=1Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm262,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.0910.1Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VVersorgungsspannung bei DC=26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=neinGeeignet zur Überwachung von Magnetschaltern=neinGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=einkanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Anzahl der Ausgänge, Meldefunktion, un...178,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.0990.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...232,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1000.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=97,8..132 VVersorgungsspannung bei AC 60 Hz=97,8..132 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...292,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Wieland Gerät zur Überwachung R1.188.1010.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...281,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1460.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...200,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Richter, Horst-Eberhard: Patient FamiliePatient Familie , Entstehung, Struktur und Therapie von Konflikten in Ehe und Familie , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201203, Produktform: Kartoniert, Titel der Reihe: edition psychosozial##, Autoren: Richter, Horst-Eberhard, Seitenzahl/Blattzahl: 247, Fachschema: Familientherapie - Familienpsychotherapie~Psychotherapie / Familientherapie~Therapie / Familientherapie~Konflikt (psychologisch)~Familie / Psychologie~Psychologie / Familie, Ehe, Liebe, Partnerschaft, Freundschaft, Fachkategorie: Psychologie: Theorien und Denkschulen, Warengruppe: HC/Theoretische Psychologie, Fachkategorie: Familienpsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 216, Breite: 151, Höhe: 23, Gewicht: 376, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783898068208, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strejcek, Gerhard: Kafka als PatientKafka als Patient , Die weniger bekannte Seite Kafkas inkl. Kurzbiografien seiner Ärzte Franz Kafka war in den 1920er Jahren bereits ein schwer Tbc-kranker junger Mann. Sein Leidensweg zog sich über fast sieben Jahre, abgesehen davon hatte er auch schon vor 1917 vegetative Beschwerden. Im Laufe seines Lebens unterzog sich Kafka häufig ärztlichen Untersuchungen, wandte sich dabei aber zusehends von der Schulmedizin ab. Einen Spitalsaufenthalt zog er erst im Hochwinter 1923/24 in Betracht. Nach zehntägigem Aufenthalt in der laryngologisch-rhinologischen Universitätsklinik übersiedelte Kafka in das Sanatorium Hoffmann in Kierling. Dieses Buch rückt die Begegnungen Kafkas mit seinen Ärzten in den Mittelpunkt, was einiges über ihn, aber auch über die Medizin seiner Zeit enthüllt. Zudem werden erstmals auch die Biografien seiner Ärzte nachskizziert. , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Strejcek, Gerhard~Emich, Teresa, Seitenzahl/Blattzahl: 160, Keyword: Biographie; Kafka-Jahr, Fachschema: Medizin / Geschichte, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 162, Höhe: 14, Gewicht: 388, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.